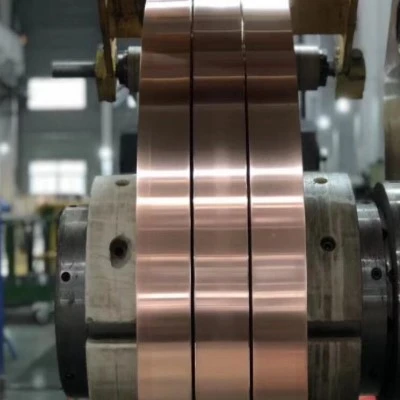
Razvoj legiranega jekla je tesno povezan z industrijsko revolucijo, vojno in transportom. Rodil se je v 19. stoletju zaradi potreb industrializacije in preoblikoval svet. Od zgodnjih dni trdega jekla do kitajske letne proizvodnje več kot 55 milijonov ton je legirano jeklo s svojo trdnostjo in odpornostjo proti koroziji poganjalo napredne industrije, kot so stroji in vesoljska industrija. Do leta 2023 je trg presegel 30,4 milijarde juanov, nova energetska vozila in zelene tehnologije pa naj bi v naslednjih šestih letih spodbudile 21-odstotno rast.
Dodatek legirnih elementov je namenjen spreminjanju in izboljšanju notranje strukture jekla ter njegovih fizikalnih, kemičnih in mehanskih lastnosti. Posledično ima legirano jeklo višjo trdnost, trdoto, žilavost, odpornost proti obrabi, odpornost proti koroziji in boljše delovanje pri visokih ali nizkih temperaturah v primerjavi z običajnim ogljikovim jeklom.
Glede na skupni utežni odstotek dodanih legirnih elementov je legirano jeklo na splošno razdeljeno v tri kategorije: nizko-legirano jeklo, s skupno vsebnostjo legiranja, ki ne presega 5 %; srednje{2}}legirano jeklo z vsebnostjo zlitine med 5 % in 10 %; in visoko-legirano jeklo s skupno vsebnostjo zlitin nad 10 %. Ta legirana jekla, vsako s svojimi specifičnimi sestavnimi značilnostmi, so bila široko uporabljena na številnih področjih. Njihove uporabe segajo od proizvodnje sestavnih delov mehanske opreme, gradnje mostov, tlačnih posod in kemičnih objektov do proizvodnje vesoljskih delov, vojaške opreme ter kalupov in orodij.

Zgodovina razvoja industrije legiranega jekla
Razvoj legiranega jekla se je začel v drugi polovici 19. stoletja, v obdobju, ki ga je zaznamovala pospešena industrializacija in močan porast povpraševanja po jeklu. Vendar pa so se običajna jekla soočala z omejitvami glede obdelovalnosti in mehanskih lastnosti. Leta 1868 je britanski metalurg RF Mushet dosegel velik preboj z izumom samokalilnega jekla, ki je vsebovalo 2,5 % mangana (Mn) in 7 % volframa (W). To jeklo je znatno izboljšalo zmogljivost rezanja in spodbudilo napredek v strojni industriji.
V sedemdesetih letih 19. stoletja so Združene države zaradi rasti trgovine in transporta prevzele vodstvo z gradnjo mostu čez reko Mississippi iz kromovega jekla z 1,5 % do 2,0 % kroma (Cr). Most je imel razpon 158,5 metra, kar dokazuje potencial legiranega jekla v velikih inženirskih strukturah. Vendar so težave pri obdelavi zapletenih komponent kmalu spodbudile industrijske države, da so se za gradnjo mostov z daljšim razponom obrnile na jeklo iz niklja, ki vsebuje 3,5 % niklja (Ni). Ta vrsta jekla se je postopoma uveljavila tudi pri gradnji mornariških plovil.
Ob vstopu v 20. stoletje, zlasti po dvajsetih letih 20. stoletja, je vzpon proizvodnje jekla v elektroobločnih pečeh močno olajšal množično proizvodnjo in diverzifikacijo legiranega jekla. Do šestdesetih let 20. stoletja je razširjena uporaba tehnologij rafiniranja jekla-vključno z vakuumskim razplinjevanjem in razogljičenjem argona in kisika-nenehno izboljševala kakovost legiranega jekla in ga usmerjala k visoki čistosti in ultranizki vsebnosti ogljika.
Razvoj nizkolegiranega jekla na Kitajskem je šel skozi več stopenj. V začetni fazi od leta 1957 do 1963 je bil uspešen razvoj prvega nizkolegiranega jekla na Kitajskem, 16Mn, ki je s svojo visoko trdnostjo in visoko žilavostjo zadostilo potrebam različnih industrij. Sčasoma je svetovna industrija legiranega jekla še naprej rasla in se širila. V zadnjih desetletjih je vzpon trga novih energetskih vozil spodbudil povpraševanje po legiranem jeklu visoke trdnosti za izpolnjevanje zahtev glede avtomobilske lahke teže. Nenehna krepitev gradnje svetovne infrastrukture je povečala uporabo legiranega jekla pri mostovih, visokih zgradbah in na drugih področjih. Hkrati je povpraševanje po visoko zmogljivem legiranem jeklu vztrajno naraščalo v sektorjih proizvodnje vrhunske opreme, kot sta vesoljska in energetska industrija.

Pred, srednji in spodnji del industrije legiranega jekla
Predhodni segment industrije legiranega jekla vključuje predvsem pridobivanje in bogatenje železove rude ter pridobivanje legirnih elementov. Železova ruda služi kot osnovna surovina za proizvodnjo jekla, medtem ko se legirni elementi, kot so krom, nikelj in mangan, uporabljajo za izboljšanje in optimizacijo učinkovitosti jekla. Ta stopnja vključuje tudi recikliranje in uporabo odpadnega jekla.
Srednji segment se osredotoča na proizvodni proces legiranega jekla. Z natančnim nadzorom sestave zlitin in proizvodnih tehnik-, kot so izdelava jekla s pretvornikom, izdelava jekla v elektroobločnih pečeh, sekundarno rafiniranje in neprekinjeno litje-, se proizvajajo izdelki iz legiranega jekla, ki izpolnjujejo različne zahteve.
Na spodnji strani se legirano jeklo pogosto uporablja v številnih panogah zaradi svoje visoke trdnosti, odpornosti proti koroziji in odpornosti proti obrabi. Te aplikacije vključujejo, vendar niso omejene na, avtomobilsko proizvodnjo (npr. strukturni deli karoserije, sistemi vzmetenja), proizvodnjo strojev (npr. zobniki, ležaji in drugi sestavni deli), vesoljsko industrijo (npr. deli motorjev, visokotemperaturne strukturne komponente), energetsko opremo, petrokemično industrijo, pomorski inženiring, gradnjo mostov in železniški promet. Legirano jeklo je ključni material, ki podpira sodobno industrijsko proizvodnjo in proizvodnjo vrhunske opreme. Z nenehnim tehnološkim napredkom in naraščajočimi zahtevami trga se industrija legiranega jekla še naprej razvija in uvaja inovacije, da bi v prihodnosti izpolnila bolj raznolike in visokozmogljive zahteve.
Velikost trga in stopnja rasti kitajske industrije legiranega jekla
Med družbenim in gospodarskim razvojem Kitajske je legirano jeklo igralo ključno vlogo kot ključni strateški material. V zadnjih letih je domača proizvodnja legiranega jekla pokazala jasen trend rasti. Po statističnih podatkih se je letna proizvodnja legiranega jekla na Kitajskem od leta 2019 do leta 2021 zaporedno povečala na 47,0243 milijona ton, 54,0275 milijona ton in 55,2346 milijona ton. Predvsem med letoma 2020 in 2021 so stopnje rasti dosegle znatnih 14,9 % oziroma stabilnih 2,2 %, kar dokazuje trajno in stabilno širitev proizvodne zmogljivosti kitajske industrije legiranega jekla.
Zaradi hitre rasti panog, kot so petrokemična, avtomobilska, vesoljska in fosilna energija, povpraševanje Kitajske po legiranem jeklu vztrajno narašča. Leta 2021 je obseg prodaje legiranega jekla na kitajskem trgu dosegel rekordnih 55,3521 milijona ton, kar predstavlja 3,2-odstotno medletno povečanje.
Kar zadeva strukturo izdelkov, je leta 2021 visokokakovostno legirano jeklo predstavljalo le 5,08 % celotne proizvodnje specialnega jekla, medtem ko je legirano jeklo (splošno) predstavljalo 22,51 %, nelegirano jeklo pa 37,32 %. To kaže, da ima legirano jeklo pomemben delež na kitajskem trgu posebnega jekla, njegova proizvodnja pa se iz leta v leto povečuje zaradi tehnološkega napredka in naraščajočega povpraševanja na trgu.
Po podatkih družbe Zhiyanzhan Consulting je obseg trga kitajske industrije legiranega jekla leta 2018 znašal 25,648 milijarde juanov. Do leta 2023 je dosegel 30,495 milijarde juanov, kar predstavlja 3,43-odstotno medletno rast.

Težave v industriji legiranega jekla
Tako kot jeklarska industrija kot celota se tudi sektor legiranega jekla sooča z določeno stopnjo presežne zmogljivosti. Čeprav se legirano jeklo zaradi svojih odličnih lastnosti pogosto uporablja na številnih visokokakovostnih proizvodnih področjih, so neravnovesja v razvoju industrije in nihanja tržnega povpraševanja povzročila preveliko ponudbo nekaterih izdelkov iz nižjega cenovnega razreda ali izdelkov iz legiranega jekla za splošno rabo. Posledično ostaja izkoriščenost zmogljivosti nizka. Hkrati se zaradi zaostajanja pri tehnoloških inovacijah in nadgradnjah izdelkov mešanica izdelkov nekaterih podjetij ni uspela takoj prilagoditi spreminjajočemu se povpraševanju po posebnih legiranih jeklih iz proizvodnje vrhunske opreme in nastajajočih industrij.
Čeprav je kitajska industrija legiranega jekla dosegla določeno stopnjo mednarodnega vpliva v smislu obsega, je še vedno prostor za izboljšave v raziskavah in razvoju osnovne tehnologije, razvoju novih materialov in stabilnosti kakovosti izdelkov. Zmožnost neodvisnega inoviranja je premajhna. Zlasti Kitajska ostaja močno odvisna od tujih virov za proizvodne procese in tehnične patente nekaterih visokokakovostnih izdelkov iz legiranega jekla. Ta odvisnost ne omejuje samo industrijske nadgradnje, ampak tudi omejuje sposobnost industrije, da konkurira na trgih z višjo dodano vrednostjo.
Poleg tega je za industrijo legiranega jekla značilna razmeroma razdrobljena tržna struktura z nizko koncentracijo. Velika hrbtenična podjetja imajo le omejen delež trga, medtem ko obstajajo številna mala in srednje velika podjetja. Ta razdrobljena industrijska struktura ovira optimalno razporeditev virov, kar vodi do pogostega nelojalnega nižanja cen in nezdrave konkurence med podjetji. Prav tako slabi njihovo pogajalsko moč pri nabavi surovin, prodaji izdelkov ter tehnoloških raziskavah in razvoju, zaradi česar je težko doseči močne ekonomije obsega ali vzpostaviti učinkovite mehanizme za sodelovalne inovacije.
Možnosti razvoja industrije legiranega jekla
Kot ključni ponudnik bistvenih materialov za napredno proizvodnjo ima industrija legiranega jekla velik potencial rasti in široke možnosti za prihodnji razvoj.
Prvič, industrija bo zaradi tehnoloških inovacij še naprej izboljševala proizvodne procese ter raziskave in razvoj v znanosti o materialih. Poseben poudarek bo na razvoju legiranih jekel z izboljšanimi lastnostmi, kot so visoka trdnost in žilavost, odpornost proti koroziji in zmogljivost pri visokih temperaturah, da bi izpolnili naraščajoče zahteve proizvodnih sektorjev vrhunske opreme, vključno z vesoljstvom, novimi energetskimi vozili, ladijskim inženiringom, petrokemijo in energetsko opremo. Z nenehnim uvajanjem novih izdelkov, kot so srednje- in nizkotemperaturna pločevinasta jekla, visokotemperaturna legirana jekla in precizna jekla, bo industrijska struktura sektorja legiranega jekla dodatno optimizirana. To bo Kitajski pomagalo zajeti večji delež mednarodnega trga jekla višjega cenovnega razreda in povečati njeno globalno konkurenčnost.
Kot odgovor na nacionalno strategijo varčevanja z energijo in zmanjševanja emisij bo industrija legiranega jekla naredila večje korake v smeri zelenega razvoja. S sprejetjem energetsko učinkovitejših in okolju prijaznejših tehnologij taljenja in proizvodne opreme si bo industrija prizadevala zmanjšati porabo energije in emisije onesnaževal med proizvodnjo. To ne le pomaga pri izpolnjevanju strogih okoljskih predpisov, ampak podjetjem tudi prinese večjo družbeno prepoznavnost in dolgoročno vrednost blagovne znamke.
Digitalna in inteligentna transformacija bo postala nov motor za rast industrije legiranega jekla. Uvedba naprednih tehnologij, kot so industrijski internet, veliki podatki in umetna inteligenca, bo omogočila informacijsko vodeno upravljanje proizvodnje, inteligentno vodenje procesov in natančne storitve. Te spremembe bodo izboljšale proizvodno učinkovitost, znižale stroške poslovanja in spodbudile nove poslovne in storitvene modele.
Če povzamemo, zaradi tehnoloških inovacij, zelenega razvoja, inteligentne nadgradnje in podpornih politik se pričakuje, da bo industrija legiranega jekla v prihodnjih letih ohranila stalno rast, dosegla industrijsko prestrukturiranje in nadgradnjo ter zagotovila trdne materialne temelje za visokokakovosten razvoj kitajskega proizvodnega sektorja. Obenem se morajo podjetja v panogi nenehno prilagajati in izboljševati, da se prilagodijo tržnim spremembam, izkoristijo razvojne priložnosti in se soočijo s prihodnjimi izzivi.
Po napovedih družbe Zhiyanzhan Consulting naj bi velikost trga kitajske industrije legiranega jekla med letoma 2024 in 2030 rasla po stopnji 2–3 %. Do leta 2030 naj bi velikost trga dosegla 36,795 milijarde juanov, kar predstavlja letno povečanje za 2,44 %.